- 200 páginas
- Spanish
- ePUB (apto para móviles)
- Disponible en iOS y Android
eBook - ePub
En casa las cuentas claras
Descripción del libro
En casa, las cuentas claras es una guía práctica que ayudará a las familias a entender, gestionar y mejorar su economía para que se asiente sobre bases más sólidas y realistas. Este libro te ayudará a inculcar en los hijos valores financieros sólidos que les ayuden a tomar buenas decisiones para su día a día y para el futuro. Si somos conscientes de lo importante que es gozar de una buena salud financiera, nos daremos cuenta de que ahora más que nunca es el mejor momento para hacer los cambios necesarios en nuestra economía familiar. Es de vital importancia que jóvenes y mayores aprendan hábitos de ahorro, control del gasto, manejo de la deuda, gestión de ingresos, y hagamos una buena administración de todo ello. Porque una buena salud financiera es esencial para el bienestar de las familias y su capacidad para hacer frente a situaciones adversas.
Información
Categoría
Desarrollo personalCategoría
Finanzas personales1. Despierta
Nada es tan peligroso como un buen consejo acompañado de un mal ejemplo.
MARQUESA DE SABLÉ
¿Por qué es importante la educación financiera?
Todos tenemos metas en nuestra vida. ¿Qué quieres conseguir? La casa de tus sueños, ese coche que te encanta, viajar por el mundo, un máster en el extranjero... Pero, ¿cómo piensas conseguirlo? ¿Has calculado cuánto cuesta? Y la pregunta más importante: ¿cuánto cuesta mantenerlo?
Necesitas dinero para conseguir esas metas. Nos guste o no, el dinero está presente en cada una de las etapas de nuestra vida. De hecho, la mayoría de las decisiones que tomamos cada día están relacionadas con el dinero: ir a trabajar andando o en taxi, comer fuera o llevar comida de casa, comprar algo o no hacerlo. Pero estas decisiones no solo te afectan a ti, sino que afectan a la economía de toda tu familia.
El dinero es una herramienta que, bien utilizada, te ayuda a conseguir lo que quieres. Por el contrario, si la utilizas mal, las consecuencias son desastrosas. Aquí es donde entra en juego la importancia de la educación financiera. Porque la educación financiera es el conjunto de habilidades y técnicas que te permiten relacionarte de forma adecuada con el dinero.
Sin educación formal puedes hacerte rico, pero sin la educación financiera adecuada, por mucho dinero que tengas, no vas a poder aumentarlo o mantenerlo en el tiempo.
Seguro que habrás oído el caso de algún deportista de élite o artista que, a pesar de haber ganado grandes cantidades de dinero, termina arruinado. O de personas que reciben una enorme cantidad de dinero, a través de una herencia o un premio de la lotería, y cuya situación económica al cabo de pocos años es peor que antes de recibirla.
Las personas con poca educación financiera no ahorran, tienen problemas de deudas y viven a pocas nóminas de la bancarrota.
Beneficios de la educación financiera
¿Te has parado a pensar qué ocurriría si mañana te despidiesen de tu trabajo?
¿Has calculado cuántos meses podrías mantener tu actual ritmo de vida sin percibir ningún ingreso?
Por desgracia, en la situación que estamos viviendo, estas preguntas no dejan dormir a mucha gente. Gente que de la noche a la mañana ha visto cerrados sus negocios o ha sido despedida de su trabajo. Desde directores de grandes cadenas hoteleras hasta dependientes de una pequeña tienda de barrio. La falta de educación financiera y no tener ahorros suficientes han pasado factura en muchos hogares.
El problema es que la mayoría de la población piensa que manejar las finanzas personales resulta difícil. Debes perderle el miedo a las finanzas, no tienes que convertirte en un experto ni educar a tus hijos para que lo sean.
No me cansaré de repetirlo: las finanzas personales no son técnicas complicadas. Se necesita sentido común y conocer algunos conceptos financieros básicos, pero necesarios, como son el «preahorro» o el «fondo de emergencia». Conceptos que desarrollaremos en este libro de forma sencilla y accesible a todo el mundo. Ojo, no basta con conocerlos, hay que ponerlos en práctica.
El objetivo de este libro es ayudarte a mejorar tu situación financiera. ¿Y si te dijera que muchos problemas económicos de los adultos se podrían solucionar con educación financiera?
Está más que probado que la educación financiera es efectiva para sanear la economía de una familia. Pero, además, te ayuda con lo siguiente:
Dormir tranquilo
La educación financiera te ayuda a planificar tu vida, a tomar mejores decisiones para evitar errores financieros, a descifrar la publicidad engañosa y a vivir acorde a tus posibilidades. Una economía saneada te aporta tranquilidad, libertad y resistencia ante los imprevistos.
La educación financiera te enseña a ahorrar y a gestionar esos ahorros, con el fin de que no pierdas poder adquisitivo año tras año debido a la inflación. Tener ahorros que te protejan ante cualquier imprevisto te permitirá dormir tranquilo.
Tener una buena educación financiera te muestra la importancia de no depender de una única fuente de ingresos, y te hace consciente de la importancia de gastar siempre menos de lo que ingresas.
Con educación financiera tienes una mejor relación con el dinero; ahora sabes que las decisiones que tomes hoy afectarán al futuro de la economía de tu familia.
Que no te engañen
La educación financiera te da claridad mental y evita que seamos víctimas de una estafa. En los tiempos de necesidad que corren se crean las condiciones perfectas para que aparezcan muchos chiringuitos financieros, falsos gurús y charlatanes que te ofrecen métodos para multiplicar tus ahorros de la noche a la mañana. No te creas nada, debes tener criterio, y para ello lo mejor que puedes hacer es comenzar a leer e informarte sobre educación financiera. Si les haces caso, lo que realmente van a conseguir es arruinarte. Ellos se hacen ricos contigo, porque el negocio eres tú.
Endeudamiento
Un principio fundamental a la hora de administrar la economía familiar es gastar menos de lo que ingresas. En El hombre más rico de Babilonia, George S. Clason apunta una regla de oro: de cada diez monedas gasta nueve, o lo que es lo mismo, ahorra al menos un 10 % de tus ingresos.
Hoy en día, buena parte de la población vive por encima de sus posibilidades. El fácil acceso a los créditos y las campañas de publicidad hacen que el nivel de endeudamiento de las familias sea muy alto.
Ahorra al menos un 10 % de tus ingresos.
Comprar un televisor a crédito, un smartphone o financiar un viaje es lo común hoy en día. Hemos pasado de ser una sociedad conservadora que pagaba en efectivo aquello que tenía delante, a una sociedad en la que con un clic compra algo que al día siguiente tiene en casa. Esta inmediatez no debe hacernos olvidar que eso hay que pagarlo. Si en una familia existen muchas deudas, el malestar psicológico es palpable; en cierto modo, una deuda no deja de ser una forma de esclavitud, de dependencia de otros, muchas veces asociada a tener problemas para llegar a final de mes.
La carrera de la rata
Para explicarte lo que es me gustaría contarte la historia de Juan y de Luisa. Esta historia es la de cualquiera de nosotros, porque esta es la forma de vida de la mayoría de la población.
Juan estudió ingeniería, era un buen estudiante y un mes antes de terminar la carrera ya tenía varias ofertas de empleo sobre la mesa. Tardó poco en decidirse y pronto empezó a trabajar. Luisa, su novia, daba clases en una academia a tiempo parcial. Juntos decidieron comprar un apartamento, comprar y no alquilar porque, como les decían sus padres, pagar un alquiler era tirar el dinero. Amueblaron el piso con todo lujo de detalles, incluido un supertelevisor de 60 pulgadas.
Poco tiempo después vino la boda, quisieron casarse por todo lo alto, y eso incluía un viaje a crédito a Nueva York que pagarían los siguientes diez meses. La boda no salió como ellos esperaban. Y a la hipoteca le siguió un préstamo personal para hacer frente a todos los gastos.
Su coche empezó a darles problemas, por lo que decidieron comprar uno nuevo. La pareja aún no tenía hijos, así que convinieron en que Luisa buscara otro trabajo a tiempo parcial y Juan hiciera horas extras. Solo así podrían hacer frente a todos los gastos. Con apenas veintiocho años tenían el pack completo: una hipoteca, un préstamo y varios créditos.
Luisa se quedó embarazada. Decidieron que dejara uno de los trabajos para poder atender al bebé. Al no tener ese ingreso extra empezaron a utilizar la tarjeta de crédito para poder llegar a final de mes, Juan seguía haciendo cada vez más horas extras y, cuando llegaba a casa, su hijo ya estaba durmiendo. Con el segundo hijo el apartamento se les quedaba pequeño. Querían comprar una casa más grande, pero no tenían nada ahorrado. En las afueras de la ciudad, las viviendas eran más económicas, por lo que tuvieron que comprar un segundo coche para ir al trabajo y llevar a los niños al colegio, a las extraescolares...
La situación de deudas se estaba volviendo insostenible y cada vez les costaba más llegar a final de mes. Hacían muchos cálculos para pagar la hipoteca, el préstamo del segundo coche, las tarjetas de crédito, la guardería, el aula matinal, el comedor... Luisa pidió que le ampliaran la jornada en la academia y Juan, además de las horas extras, solicitó un aumento de sueldo. Y aunque sus ingresos aumentaban su situación no mejoraba.
¿Sabes por qué?
Porque sus gastos crecían al mismo tiempo que sus ingresos: a mayor salario, más gastos, «mayor» nivel de vida. La solución: seguir trabajando para poder hacer frente a todos esos gastos.
Fueron pasando los años y, aunque el crédito del segundo coche ya lo habían pagado y empezaban a ir un poco más desahogados, contrataron un viaje a Disney como regalo de comunión de su hijo mediante un «venta a plazos».
Creo que lo has entendido perfectamente, e incluso es posible que te sientas identificado con esta historia. Tranquilo, no te asustes, es el estilo de vida de la mayor parte de la población, vivir esperando a cobrar la nómina para seguir pagando. Cobrar un sueldo y gastarlo. Cobrar el mes siguiente y vuelta a empezar.
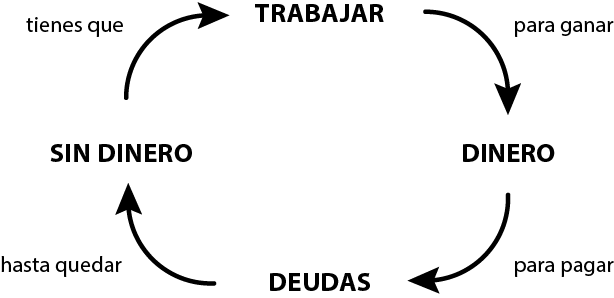
Nacemos y, a medida que vamos creciendo, el sistema educativo, la sociedad, la familia nos inculca que debemos estudiar una carrera para conseguir un trabajo en el que permanecer, en el mejor de los casos, ocho horas diarias durante treinta, cuarenta o cincuenta años. Después comprar una casa, un coche, tener hijos, gastar el total del salario en cosas que no necesitas... Porque total, ¡vida solo hay una!, y hay que disfrutarla ¿o es que quieres ser el más rico del cementerio?
Visto así parece un rollo, pero es lo que hace todo el mundo, trabajar para tener cosas, ¿no? Tus sueños ya los cumplirás cuando te jubiles. Resulta muy fácil caer en esta trampa financiera, trabajar cada vez más para comprar más cosas.
Es muy común que, a medida que aumentan nuestros ingresos, en lugar de ahorrar o invertir ese excedente lo utilicemos para seguir comprando más cosas, cosas que muchas veces no necesitamos. Esto es lo que se conoce como Ley de Parkinson aplicada a las finanzas: «Tus gastos se expanden hasta cubrir todos tus ingresos», o lo que es lo mismo: si ganas más dinero, gastarás más.
Como consecuencia, llegamos cansados y tarde a casa y el fin de semana es nuestra vía de escape. Mientras pasan los años, esperamos a que llegue la jubilación para disfrutar de la pensión y de todo aquello que no pudimos hacer antes.
¿Es este el estilo de vida que quieres? Trabajar muchas horas para pagar un coche, viajes caros, una casa hipotecada a treinta años, casi no poder llegar a final de mes... ¿Realmente merece la pena vivir por encima de tus posibilidades? ¿Es esta la vida que deseas p...
Índice
- Cubierta
- Portada
- Créditos
- Introducción
- 1. Despierta
- 2. La situación que tenemos en casa es esta
- 3. ¿Cómo le hablo a mi hijo de dinero?
- 4. Aprende a organizar tus finanzas
- 5. Encuentra tu objetivo y diseña un plan
- 6. Convierte el ahorro en una filosofía de vida
- 7. Buscando la tranquilidad financiera
- Bibliografía
- Colofón
Cuenta con la confianza de 375,005 estudiantes
Acceso a más de 1,5 millones de títulos por un precio mensual justo.
Estudia de forma más eficiente usando nuestras herramientas de estudio.
Preguntas frecuentes
Sí, puedes cancelar tu suscripción en cualquier momento desde la pestaña Suscripción en los ajustes de tu cuenta en el sitio web de Perlego. La suscripción seguirá activa hasta que finalice el periodo de facturación actual. Descubre cómo cancelar tu suscripción
No, los libros no se pueden descargar como archivos externos, como los PDF, para usarlos fuera de Perlego. Sin embargo, puedes descargarlos en la aplicación de Perlego para leerlos sin conexión en el móvil o en una tableta. Descubre cómo descargar libros para leer sin conexión
Perlego ofrece dos planes: Esencial y Avanzado
- El plan Esencial es ideal para estudiantes y profesionales que disfrutan explorando una amplia gama de categorías. Accede a la Biblioteca Esencial con más de 800.000 títulos confiables y superventas en negocios, crecimiento personal y humanidades. Incluye tiempo de lectura ilimitado y voz estándar de Lectura en voz alta.
- Avanzado: perfecto para estudiantes avanzados e investigadores que necesitan acceso total y sin restricciones. Desbloquea más de 1,5 millones de libros en cientos de categorías, incluyendo títulos académicos y especializados. El plan Avanzado también incluye características avanzadas como Lectura en voz alta Premium y Asistente de investigación.
Somos un servicio de suscripción de libros de texto en línea, donde puedes acceder a toda una biblioteca digital por menos del precio de un solo libro al mes. Con más de 1,5 millones de libros en más de 990 categorías, ¡te tenemos cubierto! Conoce nuestra misión
Busca el símbolo de lectura en voz alta en tu próximo libro para ver si puedes escucharlo. La herramienta de lectura en voz alta lee el texto en voz alta por ti, resaltando el texto a medida que se lee. Puedes pausarla, acelerarla y ralentizarla. Obtén más información sobre la lectura en voz alta
¡Sí! Puedes usar la aplicación de Perlego en dispositivos iOS y Android para leer cuando y donde quieras, incluso sin conexión. Es ideal para cuando vas de un lado a otro o quieres acceder al contenido sobre la marcha.
Ten en cuenta que no será compatible con los dispositivos que se ejecuten en iOS 13 y Android 7 o en versiones anteriores. Obtén más información sobre cómo usar la aplicación
Ten en cuenta que no será compatible con los dispositivos que se ejecuten en iOS 13 y Android 7 o en versiones anteriores. Obtén más información sobre cómo usar la aplicación
Sí, puedes acceder a En casa las cuentas claras de Amalia Guerrero en formato PDF o ePub, así como a otros libros populares en Desarrollo personal y Finanzas personales. Tenemos más de 1,5 millones de libros disponibles en nuestro catálogo para que explores.