Dieses Buch unterstützt Sie dabei, Ihre Rentabilität zu verbessern, die Liquidität zu sichern und wettbewerbsfähig zu bleiben. Es bietet Ihnen alle wichtigen Instrumente zur Unternehmenssteuerung. Denn nur mit zuverlässigen Grundlagen können Sie die richtigen Entscheidungen treffen und auf Erfolgskurs bleiben.Inhalte- ABC-Analyse- Break-Even-Analyse- Deckungsbeitragsrechnung- Investitionsrechnungsverfahren- Qualitäts-Zirkel- Wertanalyse- Balanced-Scorecard- Benchmarking- Konkurrenzanalyse- Produkt-Lebenszyklus- Zielkostenmanagement- u.v.m.
eBook - ePub
Controlling-Instrumente von A - Z
Die wichtigsten Werkzeuge zur Unternehmenssteuerung
- 482 Seiten
- German
- ePUB (handyfreundlich)
- Über iOS und Android verfügbar
eBook - ePub
Controlling-Instrumente von A - Z
Die wichtigsten Werkzeuge zur Unternehmenssteuerung
Über dieses Buch
Information
1 ABC-Analyse
1.1 Was ist eine ABC-Analyse?
Die ABC-Analyse ist ein klassisches betriebswirtschaftliches Instrument und Analyseverfahren. Mit ihm können Sie bei zahlreichen Themen und Aufgaben Schwerpunkte im Unternehmen setzen und Prioritäten bilden. Bei der ABC-Analyse vergleichen Sie stets Mengen mit Werten. Die Praxis zeigt immer wieder, dass eine relativ kleine Menge einer Gesamtmasse einen relativ großen Wert ausmacht. Aus Unternehmenssicht lohnt es sich, sich besonders mit den wenigen Mengen zu befassen, bei denen eine große Ergebniswirkung zu erwarten ist. Dabei gilt, dass nur etwa 5 bis 10 Prozent einer Grundmenge rund 70 bis 80 Prozent des Werts bzw. Volumens in Euro ausmachen. Weitere 20 bis 30 Prozent der Grundgesamtheit machen etwa ebenfalls 20 bis 30 Prozent des Werts aus. Die restlichen 70 bis 80 Prozent der Menge machen lediglich 5 bis 10 Prozent des Werts aus.
Bei der ABC-Analyse teilen Sie die Menge von Objekten in die Klassen A, B und C auf. Bei A-Objekten handelt es sich um Positionen mit großer Bedeutung, bei B-Objekten um Positionen mit mittlerer Bedeutung und C-Objekten um solche mit geringer Bedeutung handelt. Es lohnt sich aus Unternehmenssicht, sich auf jene wenigen Objekte zu konzentrieren, mit denen sich große Werte bewegen lassen, z. B. wenn es um Kostensenkungen oder Verhandlungen mit Lieferanten um Materialpreise geht.
Die ABC-Analyse kommt zwar ursprünglich aus dem Bereich Materialwirtschaft. Inzwischen wird sie aber auch darüber hinaus eingesetzt, weil die Praxis zeigt, dass sich die grundlegenden Erkenntnisse nahezu auf alle betrieblichen Bereiche übertragen lassen.
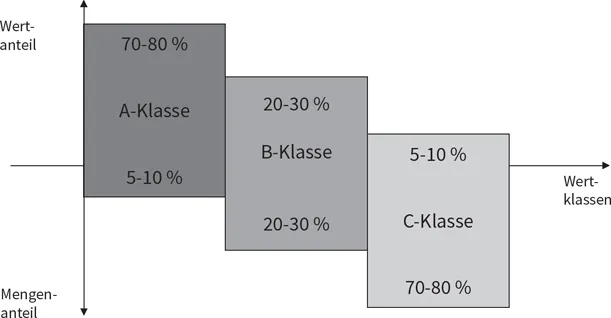
Abb. 1: Typische Verteilung von Mengen- und Wertanteilen
1.2 Mögliche Anwendungsbereiche
Die ABC-Analyse lässt sich in vielen Bereichen einsetzen, etwa bei:
- Material/Rohstoffe
- Kostenarten
- Kunden
- Produkte/Artikel/Leistungen/Aufträge
- Arbeitszeiten/Zeitmanagement
- Risikoanalyse und -bewertung
Ziel der ABC-Analyse ist es immer, eine große Grundgesamtheit, z. B. mehrere tausend Artikel, Materialien oder Kunden, handhabbar zu machen und schnell eine große Ergebniswirkung zu erreichen, indem Schwerpunkte und Prioritäten gesetzt werden.
Vorteile der ABC-Analyse
Eine ABC-Analyse durchzuführen, bietet einem Unternehmen insbesondere folgende Vorteile:
- Schnelle und einfache Durchführung, geringer Arbeitsaufwand.
- Konzentration der Ressourcen auf wesentliche Punkte, einfaches Setzen von Prioritäten.
- Schnelle Erfolge, weil man sich auf die wirklich wichtigen und zentralen Punkte konzentrieren kann.
- Auch visuelle oder grafische Darstellung möglich.
Nachteile der ABC-Analyse
Den Vorteilen stehen einige Nachteile gegenüber:
- Nur eine Analyse der Istsituation möglich
- Eher grobe Einteilung in nur drei Klassen, speziell in der mittleren Klasse muss häufig nach Einzelfällen entschieden werden
- Keine Berücksichtigung qualitativer Faktoren oder unternehmenspolitischer Aspekte, z. B. Zahlungs- oder Reklamationsverhalten von Kunden.
1.3 So wird die ABC-Analyse durchgeführt
Die ABC-Analyse lässt sich meist einfach und schnell in nur wenigen Arbeitsschritten durchführen. Die Vorgehensweise wird im Folgenden für den Materialbereich exemplarisch beschrieben. Ebenso können aber auch z. B. Kunden, Kosten, Zeiten oder Artikel mit der ABC-Analyse untersucht werden.
- Zunächst muss eine Liste sämtlicher Materialien, Rohstoffe und Verbrauchsgüter einschließlich der Werte, die im Unternehmen benötigt und verbraucht werden, erstellt werden, z. B. Blech 1 = 40 Stück je 30 EUR, Blech 2 = 50 Stück je 20 EUR, Blech 3 = 100 Stück je 40 EUR, Druckertinte = 100 Stück je 10 EUR, Batterien AAA = 10 000 Stück je 0,5 EUR usw. Dies ist i. d. R. problemlos mittels EDV möglich. Wollen Sie nur den Materialbereich untersuchen, müssen Sie gegebenenfalls Verbrauchs- und Büromaterialien ausschließen. Um Zufallsschwankungen zu vermeiden, ist es sinnvoll, mit Jahres-, nicht mit Monatswerten zu arbeiten.
- Dann werden die Materialien nach ihrem Wertanteil sortiert, wobei das Material mit dem höchsten Wert oben in der Liste steht, das Material mit dem niedrigsten Wert unten.
- Anschließend berechnen Sie die Prozentanteile der Werte am Gesamtwert und addieren diese Werte.
- Um die Klassifizierung vorzunehmen, ziehen Sie jetzt bei 70 bis 80 Prozent Wertanteil und bei 80 bis 90 Prozent Wertanteil zwei (gedankliche) Linien. Alle Materialien oberhalb der ersten Linie sind A-Materialien, alle Werte unterhalb der zweiten Linie C-Materialien. Die Werte zwischen den Linien sind B-Materialien.
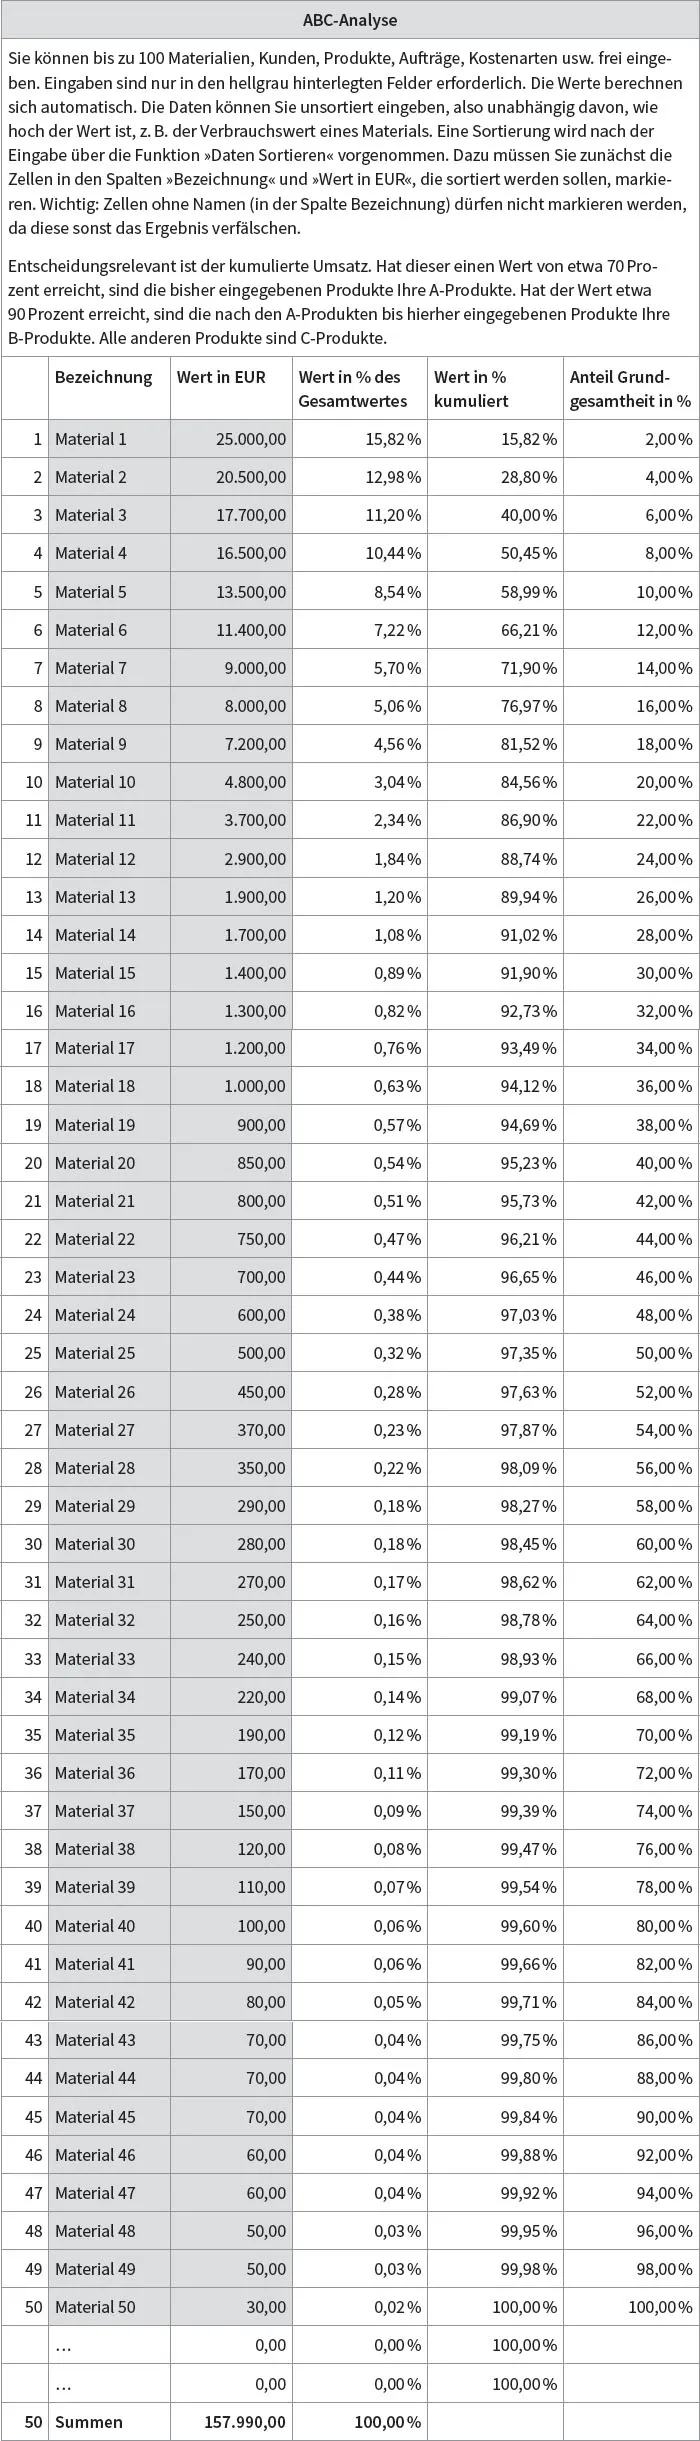
Abb. 2: Beispiel für eine ABC-Analyse
1.4 Maßnahmen abhängig von den Klassen auswählen
Bei Objekten, die der Klasse A zugeordnet wurden, lohnt es sich immer, sich intensiv um Optimierung zu kümmern. Hier tragen bereits kleine Erfolge überproportional zur Ergebnisverbesserung bei. Bei kleinen Positionen der Kategorie C hingegen »verpuffen« Maßnahmen oft fast wirkungslos. Sie lohnen sich daher nur, wenn Sie freie Kapazitäten haben, die Sie an anderer Stelle im Moment nicht sinnvoll einsetzen können. Wenn überhaupt, sollten Sie hier mit Vereinfachungen und Standardkonzepten arbeiten. Individuelle Anpassungen und Arbeiten sollten nicht geleistet werden.
Beispiel: ABC-Analyse
Ein Unternehmen möchte Maßnahmen zur Kostensenkung umsetzen. Mithilfe der ABC-Analyse wird festgestellt, dass die Materialien A, B, C, D und E rund 40 Prozent der Gesamtkosten, etwa 2 Mio. EUR, ausmachen. Die Kosten für die rund 500 Artikel beim Büromaterial betragen nur 10.000 EUR. Können z. B. bei den Materialien die Einkaufspreise um 2 Prozent gesenkt werden, verbessert sich das Betriebsergebnis bei sonst unveränderten Bedingungen um immerhin 40.000 EUR. Anders beim Büromaterial. Selbst wenn es gelingt, hier Einsparungen von 5 Prozent durchzusetzen, beläuft sich die Einsparung auf lediglich 500 EUR.
Maßnahmenbeispiele für A-Objekte
Die Maßnahmenbeispiele gelten gleichermaßen für Materialien, Kostenarten, Produkte, Kunden oder Personal, müssen aber gegebenenfalls fallweise leicht verändert werden:
- Detaillierte und genaue Markt- und Preisanalysen
- Ausführliche Angebotsvergleiche
- Anbieterauswahl durch umfassende Vergleiche oder Lieferanten-Audits
- Konsequente Vertrags-, Konditionen- und Preisverhandlungen
- Produktionssynchrone Anlieferung von Materialien (just in time, just in sequence), nur geringe Lagermengen sowie möglichst kleine Sicherheitsbestände
- Genaue Bestandskontrollen und Aufspüren von Ursachen von Mehrverbräuchen bzw. Ausschuss
- Persönliche Ansprache und Besuche von Lieferanten und Kunden durch Führungskräfte des eigenen Betriebs
- Intensive Personalauswahl bei Führungs- und Schlüsselkräften
- Forcierung des Verkaufs von Produkten mit hohen Deckungsbeiträgen
- Forcierung der Werbung für Produkte mit hohen Deckungsbeiträgen
- Zahlung höherer Provisionen für Produkte mit hohem Deckungsbeitrag
- Aufwertung guter Produkte durch Zusatzleitungen
- Umsetzung von Kostensenkungsmaßnahmen, um Produkt- oder Kunden-Deckungsbeiträge zu erhöhen, z. B. Materialkosten
- Regelmäßige Abweichungsanalysen und gegebenenfalls kurzfristige Umsetzung von Steuerungsmaßnahmen
Maßnahmenbeispiele für C-Objekte
Es gilt grundsätzlich das Gleiche wie bei den A-Objekten:
- Sammelbestellungen von C-Materialen aufgeben, um höhere Rabatte erzielen zu können
- Grundsätzlich Aufbau von Lagern, da die Kosten relativ gering sind
- Umsetzungen von Vereinfachungen bei der Bestandsführung und -kontrolle
- Steuerungsmaßnahmen nur bei größeren und länger anhaltenden Abweichungen
- Weniger intensive Personalauswahl bei weniger wichtigen Mitarbeitern
- Berechnung von Mindermengenzuschlägen oder Mindestverkaufsmengen
- Weiterbelastung bestimmter Kostenpositionen an Kunden, z. B. Frachten, Verpackungen, Bearbeitung
- Keine intensiven Verhandlungen mit Lieferern
- Keine individuelle Kundenansprache, sondern Massenwerbung
- Sicherung des Zahlungseingangs, z. B. durch Vorkasse, Barzahlung, Einzugsermächtigungen
- Auslistung weniger erfolgreicher Produkte und Kunden (oder zumindest Einstellung der Betreuung)
- Zukauf von wenig profitablen Produkten und stattdessen Produktion ertragsstarker Artikel
Maßnahmenbeispiele für B-Objekte
Die B-Objekte bewegen sich zwischen A- und C-Objekten. Welche Maßnahmen sich konkret umsetzen lassen, hängt davon ab, ob sie eher in Richtung A- oder in Richtung B-Objekte tendieren. Größere B-Objekte sollten tendenziell wie A-Objekte, kleinere B-Objekte dagegen wie C-Objekte behandelt werden. In der Regel müssen Einzelfallentscheidungen getroffen werden.
Achtung: Beachten Sie strategische Überlegungen
Bei der Durchführung der ABC-Analyse spielen nur betriebswirtschaftliche Aspekte eine Rolle. Unternehmenspolitische oder strategische Dinge werden meist nicht berücksichtigt. Bevor Sie sich entscheiden, drastische Schritte umzusetzen, etwa die Trennung von Kunden oder Produkten, sollten Sie prüfen, ob es gegebenenfalls strategische Gründe gibt, die man bedenken muss. So gehen Sie vor:
Überlegen Sie, welche Gründe es geben kann, um Produkte oder Kunden nicht auszulisten. So kann es z. B. sein, dass Neukunden noch nicht lange genug im Portfolio sind, um sich ein abschließendes Bild zu machen. Oder es gibt gute Kunden, die immer wieder auch schwache Artikel kaufen. Wenn Sie diese auslisten, besteht unter Umständen die Gefahr, dass die Kunden abwandern. Und auch weniger gute Kunden und Produkte tragen in wirtschaftlich schwierigen Zeiten dazu bei, dass ein Unternehmen zumindest etwas verdient und ein stetiger Liquiditätsstrom erhalten bleibt.
Vor einer endgültigen Entscheidung sollten Sie also immer auch unternehmenspolitische Gründe in Ihre Überlegungen einbeziehen.
1.5 Zeitmanagement und Organisation mit der ABC-Analyse verbessern
Viele Fach- und Führungskräfte in den Unternehmen schaffen es nicht, die ihnen zur Verfügung stehende Zeit so zu nutzen und einzuteilen, dass sie ein gutes Arbeitsergebnis erreichen. Das Kernproblem ist weniger die Zeitknappheit, die meist als Begründung angeführt wird, als vielmehr die Tatsache, dass mit der verfügbaren Zeit nicht richtig umgegangen wird. Fach- und Führungskräfte setzen im beruflichen Alltag häufig falsche Prioritäten. Sie kümmern sich auch und in zeitlich nicht unerheblichem Umfang um unwichtige Dinge, statt diese durch einen Mitarbeiter umsetzen zu lassen.
Auch hier kann die ABC-Analyse zumindest helfen, Transparenz herzustellen und möglichen Handlungsbedar...
Inhaltsverzeichnis
- Inhaltsverzeichnis
- Hinweis zum Urheberrecht
- Impressum
- A Operative Instrumente
- 1 ABC-Analyse
- 2 Auftragsgrößenanalyse
- 3 Berichtswesen und Kennzahlen
- 4 Break-even-Analyse
- 5 Deckungsbeitragsrechnung
- 6 Engpassanalyse
- 7 Investitionsrechnungsverfahren
- 8 Liquiditätsplanung
- 9 Nutzenprovision
- 10 Operative Planung
- 11 Projektcontrolling
- 12 Rabattanalyse
- 13 Verkaufsgebietsanalyse
- 14 XYZ-Analyse
- 15 Lieferantenbewertung
- 16 Working-Capital
- B Strategische Instrumente
- 17 Balanced Scorecard
- 18 Benchmarking
- 19 Eigen- oder Fremdbezug?
- 20 Konkurrenzanalyse
- 21 Lebenszykluskostenrechnung
- 22 Portfolio-Analyse
- 23 Potenzialanalyse
- 24 Prozesskostenrechnung
- 25 Risikocontrolling
- 26 Strategische Lückenanalyse
- 27 SWOT-Analyse
- 28 Zielkostenmanagement und -rechnung
- Abbildungsverzeichnis
- Stichwortverzeichnis
- Arbeitshilfen Online
375,005 Studierende vertrauen auf uns
Zugang zu über 1,5 Millionen Titeln zu einem fairen monatlichen Preis.
Mit unseren Lerntools kannst du noch effizienter lernen.
Häufig gestellte Fragen
Ja, du kannst dein Abo jederzeit über den Tab Abo in deinen Kontoeinstellungen auf der Perlego-Website kündigen. Dein Abo bleibt bis zum Ende deines aktuellen Abrechnungszeitraums aktiv. Erfahre, wie du dein Abo kündigen kannst
Nein, Bücher können nicht als externe Dateien, z. B. PDFs, zur Verwendung außerhalb von Perlego heruntergeladen werden. Du kannst jedoch Bücher in der Perlego-App herunterladen, um sie offline auf deinem Smartphone oder Tablet zu lesen. Erfahre, wie du Bücher herunterladen kannst, um sie offline zu lesen
Perlego bietet zwei Pläne an: Essential und Complete
- Essential ist ideal für Lernende und Fachkräfte, die es genießen, eine Vielzahl von Themen zu erkunden. Greife auf die Essential Library mit über 800.000 vertrauenswürdigen Titeln und Bestsellern in den Bereichen Wirtschaft, persönliche Weiterentwicklung und Geisteswissenschaften zu. Enthält unbegrenzte Lesezeit und Standard-Vorlesestimme.
- Complete: Perfekt für fortgeschrittene Lernende und Forschende, die vollen, uneingeschränkten Zugriff benötigen. Entsperre über 1,5 Millionen Bücher zu Hunderten von Themen, einschließlich akademischen und spezialisierten Titeln. Der Complete-Plan enthält außerdem fortschrittliche Funktionen wie Premium Vorlesen und Forschungsassistent.
Wir sind ein Online-Lehrbuch-Abonnement-Service, bei dem du für weniger als den Preis eines einzelnen Buchs pro Monat Zugriff auf eine gesamte Online-Bibliothek erhältst. Bei über 1,5 Millionen Büchern zu mehr als 990 Themen bist du bestens versorgt! Erfahre mehr über unsere Mission
Achte auf das Symbol zum Vorlesen bei deinem nächsten Buch, um zu sehen, ob du es dir auch anhören kannst. Bei diesem Tool wird dir Text laut vorgelesen, wobei der Text beim Vorlesen auch grafisch hervorgehoben wird. Du kannst das Vorlesen jederzeit anhalten, beschleunigen und verlangsamen. Erfahre mehr über die Funktion „Vorlesen“
Ja! Du kannst die Perlego-App sowohl auf iOS- als auch auf Android-Geräten nutzen, damit du jederzeit und überall lesen kannst – sogar offline. Perfekt für den Weg zur Arbeit oder wenn du unterwegs bist.
Bitte beachte, dass wir Geräte, auf denen die Betriebssysteme iOS 13 und Android 7 oder noch ältere Versionen ausgeführt werden, nicht unterstützen können. Mehr über die Verwendung der App erfahren
Bitte beachte, dass wir Geräte, auf denen die Betriebssysteme iOS 13 und Android 7 oder noch ältere Versionen ausgeführt werden, nicht unterstützen können. Mehr über die Verwendung der App erfahren
Ja, du kannst auf Controlling-Instrumente von A - Z von Jörgen Erichsen im PDF- und/oder ePUB-Format sowie auf andere beliebte Bücher in Volkswirtschaftslehre & Wirtschaftstheorie zugreifen. In unserem Katalog stehen über 1,5 Millionen Bücher zur Verfügung.