Der Autor vermittelt smart & fokussiert ein Systemverständnis der beiden Rechtsgebiete und ermöglicht damit einen schnellen Praxiseinstieg in die Besteuerung von juristischen Personen oder Gewerbebetrieben.Intensiv beleuchtet werden die in Betriebsprüfungsfällen besonders streitanfälligen Themen wie z.B. verdeckte Gewinnausschüttung, Beteiligungserträge, Zins-/Lizenzschranke, Verlustabzug bzw. Gewerbeverluste, Organschaft und Hinzurechnungen. Darüber hinaus gibt er Hinweise zur Körperschaftsteuer- und Gewerbesteuererklärung.Viele Beispiele, Grafiken und Übersichten ermöglichen den schnellen Praxistransfer. Mit Downloadmaterial auf myBook+.Rechtsstand: 01.01.2021Die Reihe #steuernkompakt bietet knapp und auf den Punkt gebracht einen fundierten Überblick über das jeweilige Rechtsgebiet. Dabei liegt der Schwerpunkt auf einem praxisorientierten Einstieg, auf wichtigen Beratungsfragen und häufigen Fehlerquellen. Viele Beratungshinweise, Beispiele, Grafiken und Übersichten machen Leser: innen schnell fit im jeweiligen Wissensgebiet. Perfekt beim Onboarding, in der Fortbildung und als Schnelleinstieg für Steuerprofis in ein nicht geläufiges Rechtsgebiet.
eBook - ePub
#steuernkompakt Körperschaftsteuer und Gewerbesteuer
Für Onboarding - Schnelleinstieg - Fortbildung
- 213 Seiten
- German
- ePUB (handyfreundlich)
- Über iOS und Android verfügbar
eBook - ePub
#steuernkompakt Körperschaftsteuer und Gewerbesteuer
Für Onboarding - Schnelleinstieg - Fortbildung
Über dieses Buch
Information
Thema
BetriebswirtschaftThema
ImmobilienTeil A: Körperschaftsteuer
Dieser Teil befasst sich mit den Grundlagen der Besteuerung von juristischen Personen mit der Körperschaftsteuer. Die Körperschaftsteuer wird auch als »Einkommensteuer juristischer Personen« bezeichnet, da am Ende eine Besteuerung des Einkommens der steuerpflichtigen Körperschaften vollzogen wird. Da die Person des wirtschaftlich mit der Steuer Belasteten und des Steuerpflichtigen identisch ist, wird die Körperschaftsteuer betriebswirtschaftlich als direkte Steuer eingeordnet. Bemessungsgrundlage für die Körperschaftsteuer ist das zu versteuernde Einkommen (zvE). Aus diesem Grund wird sie als Ertragsteuer kategorisiert.
Die Regelungen zur Körperschaftsteuer ergeben sich im Wesentlichen aus dem Körperschaftsteuergesetz (KStG), den Körperschafsteuerrichtlinien (KStR) sowie sonstigen Verwaltungsanweisungen und der laufenden Rechtsprechung.
Verweisnorm § 8 Abs. 1 Satz 1 KStG
Eine ganz entscheidende Bedeutung in der Gesetzessystematik hat § 8 Abs. 1 Satz 1 KStG. Danach ermittelt sich das körperschaftsteuerliche Einkommen nach den Vorschriften des EStG und des KStG. Durch diese sog. »Verweisnorm« sind grundsätzlich alle Vorschriften des EStG auch bei Körperschaften anwendbar. Da einige Vorschriften des EStG aber systembedingt im Bereich der Körperschaften keine Anwendung finden können, zählt R 8.1 KStR abschließend die Vorschriften des EStG und der EStDV auf, die im Rahmen der körperschaftsteuerlichen Beurteilung einen Anwendungsbereich haben können.
BEISPIEL
Die Gewerbesteuer stellt nach § 4 Abs. 5b EStG keine abzugsfähige Betriebsausgabe dar. Diese systematische Nichtabziehbarkeit der Gewerbesteuer soll für natürliche Personen (EStG) und juristische Personen (KStG) gleichermaßen gelten. Um nun nicht alle Vorschriften, die sowohl im Bereich des EStG als auch im Bereich des KStG gelten sollen, doppelt abbilden zu müssen, greift das KStG über § 8 Abs. 1 Satz 1 KStG auf § 4 Abs. 5b EStG zurück (vgl. auch R 8.1 KStR). Im Ergebnis sind die Aufwendungen für Gewerbesteuer auch bei Körperschaften nicht abzugsfähig.
1 Steuerpflicht
Auf den Punkt gebracht
Der Startpunkt jeder körperschaftsteuerlichen Beurteilung ist die Steuerpflicht. Insbesondere die persönliche Steuerpflicht ausländischer Gesellschaften tritt dabei zunehmend in den Fokus.
Wie bei allen Ertragsteuern ist auch bei der Körperschafsteuer in die persönliche Steuerpflicht (Leitfrage: »Wer wird besteuert?«) und die sachliche Steuerpflicht (Leitfrage: »Was wird besteuert?«) zu unterscheiden. Diese Unterscheidung ist wichtig, da die Gesetzessystematik ein mehrstufiges Vorgehen bei der Beurteilung der Steuerpflicht vorsieht. Eingangs muss immer die Frage beantwortet werden, ob eine Person persönlich steuerpflichtig ist und somit dem Grunde nach der Besteuerung unterliegt. Erst im darauffolgenden Schritt wird eine Beurteilung vorgenommen, welche Einkünfte dieser Person (sachlich) der Besteuerung unterworfen werden.
MERKE
| Persönliche Steuerpflicht | – | Wer wird besteuert? |
| Sachliche Steuerpflicht | – | Was wird besteuert? |
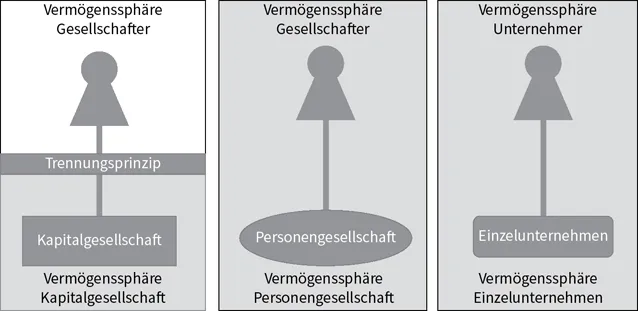
Gleichzeitig wird durch die Bestimmung der persönlichen Steuerpflicht der Geltungsbereich des KStG von dem des EStG abgegrenzt. Aus dieser strikten Abgrenzung ergibt sich das für körperschaftsteuerpflichtige Gesellschaften geltende Trennungsprinzip. Gegenstand des sog. Trennungsprinzips (siehe folgende Abbildung) ist eine Trennung der Vermögenssphären der Gesellschaft und des Gesellschafters. Diese Trennung bewirkt, dass in der abgeschirmten Vermögenssphäre der Gesellschaft eine eigenständige und objektive Leistungsfähigkeit entsteht, die von den Verhältnissen der Gesellschafter getrennt und unabhängig beurteilt und besteuert wird.
1.1 Persönliche Steuerpflicht
1.1.1 Unbeschränkte Steuerpflicht
Die unbeschränkte Körperschaftsteuerpflicht ist in § 1 KStG geregelt. Ist eine Gesellschaft unbeschränkt körperschaftsteuerpflichtig, erstreckt sich die Steuerpflicht nach § 1 Abs. 2 KStG auf sämtliche Einkünfte der Gesellschaft (sog. »Welteinkommensprinzip«). Welteinkommensprinzip bedeutet, dass grundsätzlich alle inländischen Einkünfte und auch alle ausländischen Einkünfte, ungeachtet ihres Ursprungs oder nationalen bzw. internationalen Bezugs, der deutschen Körperschaftsteuer unterliegen. Sollte es durch diese unbeschränkte Steuerpflicht in internationalen Sachverhalten zu einer Doppelbesteuerung kommen, da mehrere Staaten ein Besteuerungsrecht an Einkünften erheben, ändert dies nichts an der unbeschränkten Steuerpflicht gem. § 1 Abs. 1 KStG. In diesen Fällen wird die Doppelbesteuerung auf andere Weise verhindert bzw. abgemildert (bspw. Doppelbesteuerungsabkommen).
1.1.1.1 Gesellschaftsformen
§ 1 Abs. 1 KStG nennt abschließend die Gesellschaftsformen, die unbeschränkt körperschafsteuerpflichtig sein können:
- Nr. 1: Kapitalgesellschaften (z. B. SE, AG, KGaA, GmbH, UG – haftungsbeschränkt),
- Nr. 2: Genossenschaften einschließlich der europäischen Genossenschaften,
- Nr. 3: Versicherungs- und Pensionsfondsvereine auf Gegenseitigkeit,
- Nr. 4: sonstige juristische Personen des privaten Rechts (z. B. eingetragene Vereine),
- Nr. 5: nichtrechtsfähige Vereine, Anstalten, Stiftungen und andere Zweckvermögen des privaten Rechts,
- Nr. 6: Betriebe gewerblicher Art von juristischen Personen des öffentlichen Rechts.
Mit dieser abschließenden Aufzählung ist der Geltungsbereich des KStG für Gesellschaften des deutschen Gesellschaftsrechts in tatsächlicher Hinsicht beschränkt und kann nicht durch Auslegung o. Ä. erweitert werden. Eine Ausnahme gilt für ausländische Gesellschaften.
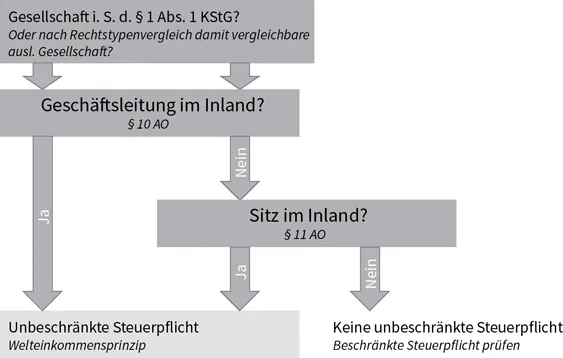
Die unbeschränkte Steuerpflicht tritt nach § 1 Abs. 1 KStG ein, wenn eine der o. g. Gesellschaften ihre Geschäftsleitung oder ihren Sitz im Inland hat. Dies verdeutlicht folgende Abbildung:
Ausländische Gesellschaften
Auch ausländische Gesellschaften können der unbeschränkten Körperschaftsteuerpflicht in Deutschland unterliegen. Entscheidend dafür ist wie bei Gesellschaftsformen des deutschen Rechts zum einen die Rechtsform und zum anderen der Inlandsbezug. Ist die ausländische Gesellschaft mit einer deutschen Gesellschaft i. S. d. § 1 Abs. 1 Nr. 1 bis 6 KStG vergleichbar und hat sie entweder den Ort ihrer Geschäftsleitung oder ihren Sitz im Inland, unterliegt auch die ausländische Gesellschaft der Körperschafsteuer.
Der Vergleich der ausländischen Rechtsform mit einer in Deutschland bestehenden Rechtsform richtet sich nach dem sog. »Rechtstypenvergleich«. Dabei wird in einem zweistufigen Prüfverfahren zunächst die ausländische Gesellschaft ganzheitlich gewürdigt (bspw. Haftung, Gewinnbeteiligung der Gesellschafter, Entscheidungs- und Vetorechte der Gesellschafter, Kapitalbindung etc.) und anschließend mit den Rechtsformen des deutschen Rechts verglichen. Zu einer Vielzahl ausländischer Gesellschaftsformen gibt es bereits bestehende Vergleiche, auf die zurückgegriffen werden kann (vgl. BMF-Schreiben vom 24.12.1999, BStBl I 1999, 1076, Anlage IV, Tabelle 1).
1.1.1.2 Geschäftsleitung (§ 10 AO)
Geschäftsleitung ist nach § 10 AO der Mittelpunkt der geschäftlichen Oberleitung. Also der Ort, von dem aus die maßgeblichen Entscheidungen für die Gesellschaft getroffen werden. Die maßgeblichen Entscheidungen sind dabei abzugrenzen von sog. »Alltagsgeschäften«. Maßgebliche Entscheidungen sind tatsächlich für das Bestehen und die Entwicklung der Gesellschaft maßgebliche Weisungen der geschäftlichen Oberleitung. Die Geschäftsleitung bildet also in organisatorischer und wirtschaftlicher Hinsicht die wichtigste Stelle der Gesellschaft. Da Körperschaften als juristische Personen selbst nicht handlungsfähig sind, kommt es bei ihnen regelmäßig auf die Willensbildung des gesetzlichen Vertreters (z. B. Geschäftsführer einer GmbH, Vorstand einer AG) an. Ist die Person der Geschäftsleitung bestimmt, ist im Folgenden auf den Ort des tatsächlichen Tätigwerdens abzustellen. I. d. R ist das das Geschäftsbüro des Unternehmens, wenn auch die Geschäftsführung in diesen Büros tätig wird. Unt...
Inhaltsverzeichnis
- Inhaltsverzeichnis
- Hinweis zum Urheberrecht
- Impressum
- Vorwort
- Abkürzungsverzeichnis
- Teil A: Körperschaftsteuer
- Teil B: Gewerbesteuer
- Glossar
- Stichwortregister
- Arbeitshilfen Online
375,005 Studierende vertrauen auf uns
Zugang zu über 1,5 Millionen Titeln zu einem fairen monatlichen Preis.
Mit unseren Lerntools kannst du noch effizienter lernen.
Häufig gestellte Fragen
Ja, du kannst dein Abo jederzeit über den Tab Abo in deinen Kontoeinstellungen auf der Perlego-Website kündigen. Dein Abo bleibt bis zum Ende deines aktuellen Abrechnungszeitraums aktiv. Erfahre, wie du dein Abo kündigen kannst
Nein, Bücher können nicht als externe Dateien, z. B. PDFs, zur Verwendung außerhalb von Perlego heruntergeladen werden. Du kannst jedoch Bücher in der Perlego-App herunterladen, um sie offline auf deinem Smartphone oder Tablet zu lesen. Erfahre, wie du Bücher herunterladen kannst, um sie offline zu lesen
Perlego bietet zwei Pläne an: Essential und Complete
- Essential ist ideal für Lernende und Fachkräfte, die es genießen, eine Vielzahl von Themen zu erkunden. Greife auf die Essential Library mit über 800.000 vertrauenswürdigen Titeln und Bestsellern in den Bereichen Wirtschaft, persönliche Weiterentwicklung und Geisteswissenschaften zu. Enthält unbegrenzte Lesezeit und Standard-Vorlesestimme.
- Complete: Perfekt für fortgeschrittene Lernende und Forschende, die vollen, uneingeschränkten Zugriff benötigen. Entsperre über 1,5 Millionen Bücher zu Hunderten von Themen, einschließlich akademischen und spezialisierten Titeln. Der Complete-Plan enthält außerdem fortschrittliche Funktionen wie Premium Vorlesen und Forschungsassistent.
Wir sind ein Online-Lehrbuch-Abonnement-Service, bei dem du für weniger als den Preis eines einzelnen Buchs pro Monat Zugriff auf eine gesamte Online-Bibliothek erhältst. Bei über 1,5 Millionen Büchern zu mehr als 990 Themen bist du bestens versorgt! Erfahre mehr über unsere Mission
Achte auf das Symbol zum Vorlesen bei deinem nächsten Buch, um zu sehen, ob du es dir auch anhören kannst. Bei diesem Tool wird dir Text laut vorgelesen, wobei der Text beim Vorlesen auch grafisch hervorgehoben wird. Du kannst das Vorlesen jederzeit anhalten, beschleunigen und verlangsamen. Erfahre mehr über die Funktion „Vorlesen“
Ja! Du kannst die Perlego-App sowohl auf iOS- als auch auf Android-Geräten nutzen, damit du jederzeit und überall lesen kannst – sogar offline. Perfekt für den Weg zur Arbeit oder wenn du unterwegs bist.
Bitte beachte, dass wir Geräte, auf denen die Betriebssysteme iOS 13 und Android 7 oder noch ältere Versionen ausgeführt werden, nicht unterstützen können. Mehr über die Verwendung der App erfahren
Bitte beachte, dass wir Geräte, auf denen die Betriebssysteme iOS 13 und Android 7 oder noch ältere Versionen ausgeführt werden, nicht unterstützen können. Mehr über die Verwendung der App erfahren
Ja, du kannst auf #steuernkompakt Körperschaftsteuer und Gewerbesteuer von Christoph Dräger im PDF- und/oder ePUB-Format sowie auf andere beliebte Bücher in Betriebswirtschaft & Immobilien zugreifen. In unserem Katalog stehen über 1,5 Millionen Bücher zur Verfügung.