Le livre pour consommer autrement. Comptable de formation, Pierre-Yves McSween passe au crible la gestion de nos finances personnelles en se demandant systématiquement, à propos de toutes nos dépenses, si nous en avons vraiment besoin.
Comme un mantra, cette question faussement banale permet de rompre avec nos habitudes de consommation, pour aller
à l'essentiel et être plus libres.
Avec perspicacité et humour, McSween parle d'argent sans filtre et sans tabou, comme personne. Il analyse les raisons qui nous poussent à consommer et propose de nombreuses solutions pour lutter contre les pièges des commerçants et des financiers. Le livre qui nous redonne cette liberté
dont nous avons vraiment besoin.
- 220 pages
- French
- ePUB (adaptée aux mobiles)
- Disponible sur iOS et Android
eBook - ePub
En as-tu vraiment besoin ?
À propos de ce livre
ASSURANCES (1) :
LES PERSONNES
EN AS-TU
VRAIMENT
BESOIN ?
D’un côté, l’être humain aime jouer à la loterie : l’idée saugrenue qu’une fortune puisse tomber du ciel et vienne changer sa réalité en quelques instants l’excite au plus haut point. D’un autre côté, ce même être humain n’aime pas dépenser de manière incertaine. On est bipolaire en matière d’assurances : on s’assure trop ou dangereusement pas assez.
Il est toujours plus difficile de convaincre les gens de souscrire un contrat d’assurance que l’inverse. Dans le même ordre d’idées, il est plus facile de convaincre les gens d’acheter une nouvelle voiture que d’anticiper les coûts liés à la rénovation de leur toiture. L’esprit humain est illogique.
Le but d’une assurance devrait être le suivant : se prémunir contre un risque qu’on n’a pas les moyens de prendre. Rien de plus. Pourquoi se dire : « Les malheurs, ça n’arrive qu’aux autres » ?
En cas de coup dur (décès, maladie, invalidité, accident, etc.), il faut se demander si l’on sera capable de payer la note. Car c’est bien pour cela qu’on s’assure.
C’est comme lorsqu’on part faire une randonnée en pleine nature et qu’on prévoit des vêtements de rechange. Si on se salit ou si on essuie un grain, on pourra rentrer dans des habits secs et propres. De la même façon, on ne part pas trois semaines en camping avec un tee-shirt et un bermuda.
Couvrir un risque
Si l’on était certain de vivre jusqu’à 80 ans, on ne payerait pas d’assurance-vie ; on investirait plutôt l’argent afin d’amasser la somme nécessaire pour veiller au bien-être de ses proches et de soi-même.
L’assureur souhaite lui aussi faire des profits. Pour cela, il cumule les primes versées, il les investit et paie les prestations avec le capital et le rendement obtenus.
L’avantage de l’assureur sur le particulier réside dans la répartition du risque sur plusieurs têtes. Peut-être perdra-t-il de l’argent à la suite de la mort prématurée de Mario, mais Jacqueline, elle, aura payé toute sa vie jusqu’à 95 ans une assurance-vie dont la prestation au décès sera inférieure au capital et au rendement généré par les primes. C’est donc la mort prématurée qu’on cherche à couvrir en souscrivant des assurances.
Lorsqu’on décède à 80 ans, l’assurance-vie devient en quelque sorte un placement à rendement relativement connu. Je paie une prime durant soixante ans et on me rembourse à la fin une partie du capital et du rendement. Donc, plus on se protège pour une somme importante, plus la prime d’assurance viendra priver notre vie actuelle de liquidités, mais contre un plus grand bénéfice dans l’avenir.
Si je veux une couverture d’assurance d’un million d’euros, mais que je suis du genre à payer mon café quotidien avec la marge de crédit, je manque de cohérence. Dans le même ordre d’idées, les études des enfants se financent sur dix-sept ans, pas sur soixante. À quoi bon se protéger pour payer les études jusqu’à ce que ses enfants atteignent l’âge de la préretraite ?
Il faut savoir prendre un cocktail varié d’assurances qui respectent ses besoins, et non une assurance coûteuse qui couvrira tout jusqu’à sa mort. Il faut respecter la posologie conformément à ses besoins.
Avant, pendant et après les enfants
On pourrait résumer la vie d’un assuré en trois phases : avant, pendant et après les enfants. Ça peut sembler simpliste, mais ça reflète trois périodes où les besoins sont bien distincts.
1. Avant les enfants : quand on est célibataire et sans enfant, le but de l’assurance des personnes est essentiellement de maintenir son assurabilité. Sinon, pourquoi payer pour une protection dont on n’aura – statistiquement – pas besoin ?
Pourquoi maintenir son assurabilité ? As-tu déjà répondu aux questions d’une compagnie d’assurances ? Chaque question peut aider à cibler un facteur de risque et augmenter la prime d’assurance.
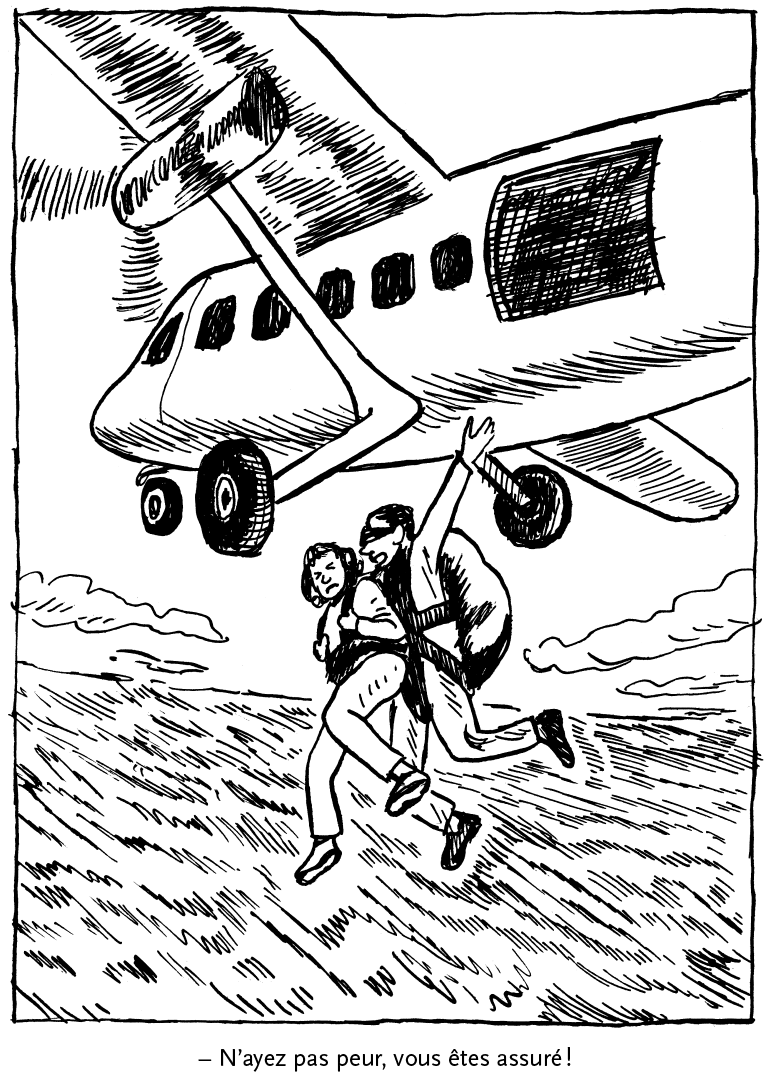
Bientôt, les compagnies d’assurances vont peut-être affirmer que les sites de rencontre sont aussi risqués que le parachutisme !
Et plus on vieillit, plus les risques d’avoir un problème de santé compliquent le fait de s’assurer. Il faut en profiter tant qu’on est jeune !
2. Tant que les enfants sont à charge : on a une immense responsabilité, on doit subvenir à leurs besoins. Mort ou vif, on ne peut pas les laisser dans la misère par insouciance. Le but de s’assurer est donc de les « mener à terme », comme une gestation de plus de dix-huit ans.
3. Après les enfants : quand la maison est payée, que l’on peut épargner plus et qu’on prévoit ses vieux jours, la relation avec l’assurance change. Au pire, si on meurt plus vite que prévu, l’épargne accumulée reviendra au conjoint survivant et aux enfants. Alors, la couverture de la vie durant cette période devient moins importante.
Comme le temps a passé, on a de fait réussi à réduire le risque lié à la période de temps où l’on n’aura pas la capacité de travailler. Ainsi, il est plus hasardeux de ne pas s’assurer, tout en sachant qu’on peut mourir à 25 ans en laissant deux enfants à charge, plutôt que de ne pas être assuré pour la vie à 60 ans, avec deux enfants autonomes et la maison payée.
La morale de l’histoire : les besoins varient en fonction des périodes de la vie. Au même titre que d’autres besoins, ceux liés à l’assurance sont parfois temporaires.
L’assurance-vie, pas l’assurance loto
Pourtant, quand on rencontre un courtier en assurances dans le but de contracter une assurance-vie, on s’emballe rapidement sur le montant de la couverture.
« Si vous mouriez, de quelle somme d’argent croyez-vous que votre femme aurait besoin pour pouvoir faire face ?
– Elle devrait payer la maison, élever les enfants, payer les études, etc. Je pense qu’une couverture d’un million d’euros ne serait pas exagérée. En plus, elle devrait se remettre de ma mort, ce qui ne serait pas facile. »
(Dans mon cas, je pense qu’elle sabrerait le champagne !)
Le courtier est là pour te conseiller et répondre à tes besoins. Il faut donc savoir lui en faire part clairement.
Premièrement, il ne faut pas surévaluer la période d’incapacité à travailler d’une personne. Parfois, se replonger dans le travail après un deuil est une façon de se libérer l’esprit. Donc, si un courtier mentionne la possibilité de passer un an sans travailler, il faudra mettre les choses en perspective. Qui sait, peut-être le conjoint survivant sera-t-il plus heureux avec quelqu’un d’autre ?
Deuxièmement, pourquoi souscrire une assurance-vie valide jusqu’à 80 ans pour couvrir un risque qui n’existera plus à ce moment-là ? Prenons par exemple le paiement de la maison. Disons qu’un couple est propriétaire d’une nouvelle maison dont le prêt sera remboursé sur une période de vingt-cinq ans. Pourquoi ne pas contracter une assurance-vie temporaire pour cette même période ? L’avantage de celle-ci demeure son prix (la prime), beaucoup plus faible, puisque l’assureur ne payera rien si l’assuré ne meurt pas prématurément.
Comprenons la logique. Lorsqu’on signe un prêt, notre banquier veut souvent nous vendre une assurance couvrant le prêt en cas de décès ou d’invalidité. À ce moment-là, il faut se questionner pour savoir si l’une de nos assurances existantes nous permet déjà de couvrir ce risque.
On doit surtout comprendre l’intérêt du banquier. Il a des objectifs de rendement. Un prêt hypothécaire de 300 000 euros entre dans son volume de prêts nécessaires pour atteindre ses objectifs. En outre, si le conseiller réussit à vendre l’assurance, il se retrouve avec un volume doublé pour une seule transaction. On lui attribuera un volume de 300 000 euros pour le prêt et de 300 000 euros pour l’assurance.
Mais l’assurance liée au prêt bancaire est-elle dans votre intérêt ? La réponse à cette question est bien souvent non. Le solde du prêt est décroissant. Au b...
Table des matières
- Couverture
- Présentation
- Titre
- Copyright
- Avant-propos
- Un fonds d’urgence en as-tu vraiment besoin ?
- La carte de crédit en as-tu vraiment besoin ?
- La dernière technologie en as-tu vraiment besoin ?
- Les marques en as-tu vraiment besoin ?
- Négocier en as-tu vraiment besoin ?
- Le confort en as-tu vraiment besoin ?
- Les cartes de fidélité en as-tu vraiment besoin ?
- L’équipement haut de gamme en as-tu vraiment besoin ?
- Faire un budget en as-tu vraiment besoin ?
- Écouter les autres en as-tu vraiment besoin ?
- Une voiture neuve en as-tu vraiment besoin ?
- Une voiture en as-tu vraiment besoin ?
- L’équilibre en as-tu vraiment besoin ?
- Le mariage en as-tu vraiment besoin ?
- L’épargne en as-tu vraiment besoin ?
- Avoir les moyens en as-tu vraiment besoin ?
- L’amour en as-tu vraiment besoin ?
- Travailler en as-tu vraiment besoin ?
- Du neuf en as-tu vraiment besoin ?
- Posséder en as-tu vraiment besoin ?
- Devenir propriétaire en as-tu vraiment besoin ?
- Les enfants en as-tu vraiment besoin ?
- Assurances (1) : les personnes en as-tu vraiment besoin ?
- Assurances (2) : les biens en as-tu vraiment besoin ?
- Aimer l’argent en as-tu vraiment besoin ?
- Les dettes en as-tu vraiment besoin ?
- Gérer tes placements en as-tu vraiment besoin ?
- Les fêtes d’enfants en as-tu vraiment besoin ?
- Le « No Gift Act » en as-tu vraiment besoin ?
- Une stratégie de consommation en as-tu vraiment besoin ?
- Gérer tes attentes en as-tu vraiment besoin ?
- Les voyages en as-tu vraiment besoin ?
- Cuisiner en as-tu vraiment besoin ?
- La cravate en as-tu vraiment besoin ?
- Manger tes bas en as-tu vraiment besoin ?
- La coiffure en as-tu vraiment besoin ?
- Te préparer à l’échec en as-tu vraiment besoin ?
- La faillite en as-tu vraiment besoin ?
- Prévoir ta mort en as-tu vraiment besoin ?
- Pour terminer… pourquoi en as-tu vraiment besoin ?
- Remerciements
Approuvé par les 375,005 étudiants
Accès à plus de 1,5 million de titres pour un prix mensuel raisonnable.
Étudiez plus efficacement en utilisant nos outils d'étude.